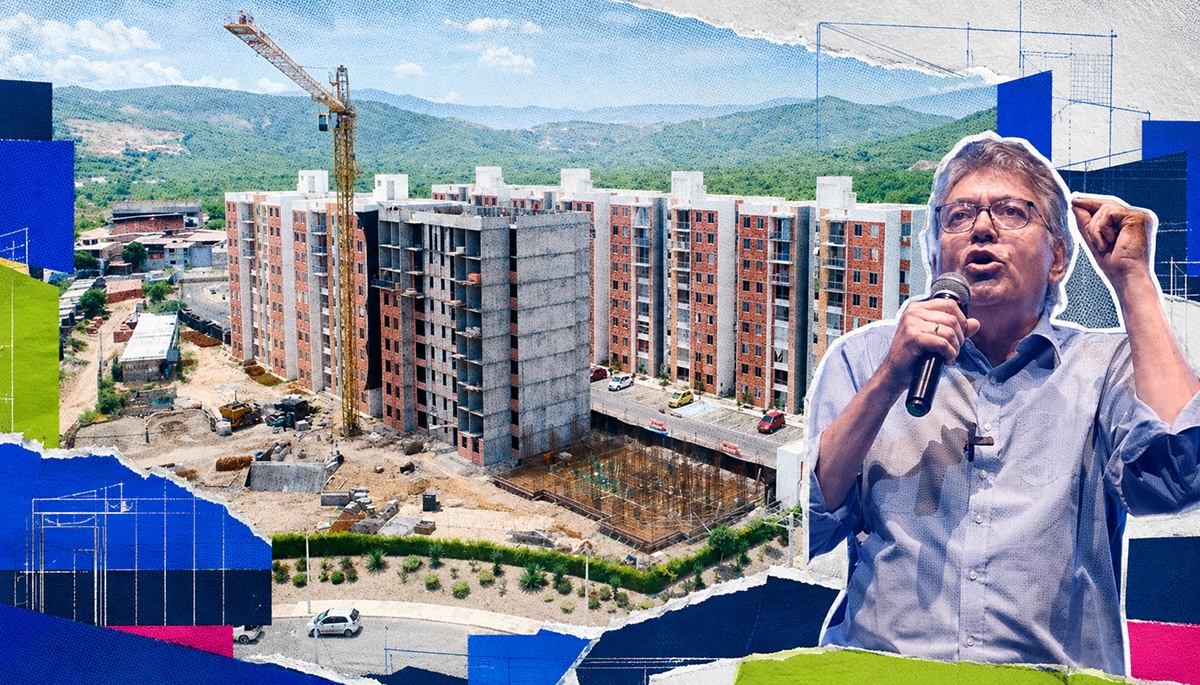
Para miles de familias colombianas, el mayor obstáculo para comprar vivienda no es pagar la cuota mensual, sino reunir cerca de $50 millones para la inicial. Esa barrera es la que busca eliminar una propuesta que presentarán al presidente electo, Abelardo de la Espriella, el exministro de Hacienda Mauricio Cárdenas y el movimiento Avanza Colombia.
La iniciativa de política habitacional Vivienda Sin Cuota Inicial busca que 330.000 familias se conviertan en propietarias, entre 2027 y 2030 (cerca del 75% de la brecha anual), con un costo fiscal neto de $6,29 billones.
La iniciativa de política habitacional Vivienda Sin Cuota Inicial busca que 330.000 familias se conviertan en propietarias, entre 2027 y 2030 (cerca del 75% de la brecha anual), con un costo fiscal neto de $6,29 billones.
Cárdenas destacó que el programa es para unidades de $157 millones (90 salarios mínimos) y que la construcción de ese número de inmuebles generaría cerca de 2.6 millones de empleos directos e indirectos, así como $27,2 billones en actividad económica durante el cuatrienio.
“Es una propuesta ejecutable y responsable con las cuentas públicas: el costo neto es de apenas 0,07% del PIB (Producto Interno Bruto), porque la construcción devuelve en impuestos cerca de tres cuartas partes de lo que cuesta; esto genera más empleo, más dinamismo económico y sentido de pertenencia en los colombianos. Está lista y a disposición del país”, dijo Cárdenas.
Así funcionaría
- El Gobierno paga la cuota inicial. Un subsidio de $50 millones (28,6 salarios mínimos) cubre el 31,7% de una Vivienda de Interés Prioritario (VIP), de modo que el hogar no aporta dinero al inicio. El subsidio puede financiarlo el Gobierno, las cajas de compensación o el Sistema General de Regalías (SGR).
- El Gobierno sirve de fiador. El Fondo Nacional de Garantías (FNG) respalda el 70% del saldo durante diez años, muy por encima de las coberturas actuales. Un modelo de evaluación alternativa vía Open Finance (Circular 004 de 2024) reconoce el pago de arriendo, servicios públicos y plataformas digitales e incorpora al crédito a los hogares informales y a los reportados de bajo monto.
- El Estado cubre parte de la cuota. Un subsidio a la tasa de interés de $355.793 mensuales reduce la cuota a cerca de $700.000, similar a lo que una familia paga actualmente en arriendo. La cuota queda fija en pesos y un hogar con un solo ingreso de salario mínimo puede asumirla.
- La vivienda llega con su entorno. Cada proyecto se entrega con colegios, centros de salud y espacio público previstos desde el diseño, financiado entre el programa, los ministerios de Educación y Salud, alcaldía y el sector privado, mediante el mecanismo Obras por Impuestos, con una contrapartida del 20% de cada municipio.
El exministro Cárdenas recalcó que la familia toma “un crédito de $107 millones a una tasa subsidiada nominal de 8%, que, con una inflación del 6%, sería una tasa real de 2%; la cual está proponiendo el presidente electo, en la política de vivienda de su gobierno”.
¿Es viable?
A pesar del déficit en el Presupuesto General de la Nación de, al menos, $20 billones para 2027, la propuesta es viable, según Mauricio Cárdenas, pero no como un programa masivo desde el primer día, sino como un plan con arranque gradual, focalizado y cofinanciado.
Añadió que la propuesta reconoce la restricción fiscal del país y plantea que se articulen recursos del gobierno, las cajas de compensación, el SGR, los municipios, el sector privado y el FNG, que respaldaría parte del crédito para reducir el riesgo de los bancos.
“Además, la iniciativa tendría un multiplicador de 1,72: por cada peso invertido se movilizarían $1,72 en actividad económica. Por eso, aunque el costo fiscal bruto del programa es de $25,16 billones, se estima un recaudo tributario inducido de $18,87 billones, lo que llevaría el costo fiscal neto a $6,29 billones en todo el cuatrienio”, enfatizó el experto en finanzas públicas.
Mauricio Cárdenas afirmó que el programa podría arrancar con una primera fase de 30.000 hogares en 2027. Si el Gobierno asumiera toda la cuota inicial, esa fase requeriría cerca de $1,5 billones solo en subsidios.
Sin embargo, con concurrencia de las cajas y los dineros de la regalías, el esfuerzo directo del gobierno podría bajar a cerca de $900.000 millones para esa primera etapa, más los recursos asociados a garantías, cobertura de tasa y equipamientos. Es decir, el programa no necesita tener financiadas las 330.000 viviendas desde el primer día, sino que puede empezar con una fase piloto robusta y escalar gradualmente.
La estructuración
Se ejecutaría por etapas. Primero, se aprueba el marco legal y presupuestal; luego se estructura la garantía del FNG, la cobertura de tasa y la bolsa de subsidios; después se habilita suelo con municipios y se abre la convocatoria con constructores, bancos y cajas de compensación.
El economista sostuvo que el programa no es un reemplazo de Mi Casa Ya o similares, sino que atiende al segmento de 0 a 2 salarios mínimos, mientras los programas dirigidos a los hogares de 2 a 4 salarios mínimos siguen su curso.
Agregó la propuesta se está impulsando junto a la Asociación Bancaria y de Entidades Financieras de Colombia (Asobancaria), la Cámara Colombiana de la Construcción (Camacol) y las cajas de compensación familiar para afinar su diseño y viabilizar su puesta en marcha.
Ver noticia en:
https://laopinion.co/economia/comprar-casa-sin-cuota-inicial-para-330000-familias-de-bajos-recursos-esta-es-la-propuesta